재미있는 무료게임|핸드폰 무료 게임
재미있는 무료게임
무료 게임 사이트, Inc

재미있는 무료게임
응? 샤오옌의 질문을 듣고 샤오 의료 요정은 고개를 뒤로 돌려 이마 앞에 녹색 비단을 묶은 옥색 손과 샤오옌을 의심스럽게 바라보는 아름다운 눈빛으로 무슨 일이야?라고 부드럽게 말했다.【놀라운 발견】데이터 증명: 🧧재미있는 무료게임 🧧을 마스터하면 효율성이 75% 향상되며, 특히 일본 중고사이트 디시와 함께 사용할 때 더욱 효과적입니다.
그 사람들은 나를 죽이는 것을 두려워합니다.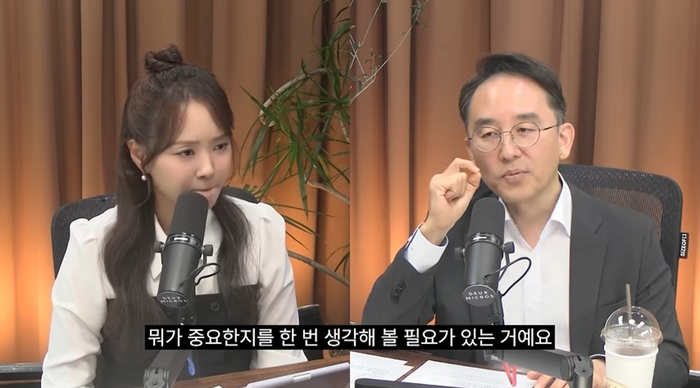
이 대표는 지난 2일‘절세미녀 김희연 회계사’유튜브 채널에 출연해 은퇴 후 평생 월급을 만드는 연금 설계법과 절세 전략을 소개했다.
그는 우선 연금 자산 1억원으로 월 50만원의 현금 흐름을 만드는 배당 투자 사례를 제시했다.연 6%의 배당수익률을 가정해 배당 상품에 투자하면 연간 600만원,월평균 50만원의 배당금을 기대할 수 있다는 계산이다.이 대표는 이처럼 보유 자산에서 정기적인 현금 흐름을 확보하는 것이 은퇴 후 생활비 마련의 한 방법이 될 수 있다고 설명했다.
이 대표는 국민연금을 기본 소득으로 삼고 퇴직연금과 개인연금을 보완 수단으로 활용하면 은퇴 이후에도 안정적인 생활비를 마련할 수 있다고 설명했다.노후에는 자산 총액뿐 아니라 매달 얼마의 소득을 확보할 수 있는지가 중요하다는 얘기다.
그는 구체적으로 부부가 함께 연금을 받는 상황을 가정해 월 500만원의 소득 구조를 제시했다.부부가 각각 국민연금으로 월 150만원씩 받으면 합산 300만원의 현금 흐름이 만들어진다.여기에 퇴직연금으로 월 100만원,일본 비트플라이어개인연금으로 월 100만원을 더하면 매달 총 500만원을 확보할 수 있다는 것이다.
연금 수령 순서와 시기를 조정하는 절세 전략도 중요하다.국민연금과 퇴직연금,암호화폐시세정보개인연금의 과세 방식이 서로 다른 만큼 수령액과 다른 소득을 고려해 인출 계획을 세워야 한다.특히 연금저축과 개인형 퇴직연금(IRP) 등 사적연금은 연간 수령액 1500만원을 기준으로 과세 방식이 달라질 수 있어 수령액 조절이 필요하다.
은퇴 시점과 국민연금 수령 시점 사이의 소득 공백기를 메우는 전략도 고민해볼 문제다.국민연금 수령 전까지 퇴직연금이나 개인연금을 활용하면 은퇴 초기의 생활비 부담을 줄일 수 있다.다만 개인연금을 너무 일찍 개시하면 노후 후반기에 사용할 수 있는 자금이 부족해질 수 있어 예상 수명과 자산 규모를 고려한 계획이 필요하다.
노후 자금 계획 수립시 건강보험료와 세금도 함께 따져보는 것도 중요하다.연금 외 금융소득이나 임대소득 등 다른 소득이 있는 경우 세금과 건강보험료 부담이 달라질 수 있기 때문이다.이 대표는 “단순히 매월 받는 연금액이 아니라 세금과 보험료를 제외한 실제 가처분 소득을 기준으로 노후 생활비를 설계해야 한다”고 말했다.
※ 이영주 대표의‘매달 연금 500만원 받는법’심층 연재를 매일경제신문의 프리미엄 재테크 콘텐츠 플랫폼 매경플러스에서 확인할 수 있습니다.네이버에서‘매경플러스’를 검색하거나,스마트폰으로 아래 QR코드를 찍으면 연결됩니다.
양방 사이트,또 고금리로 부동산 PF(프로젝트파이낸싱) 부실 문제가 연달아 불거졌지만 우발채무를 지속적으로 관리한 덕분에 위험 노출도가 작았다.


